
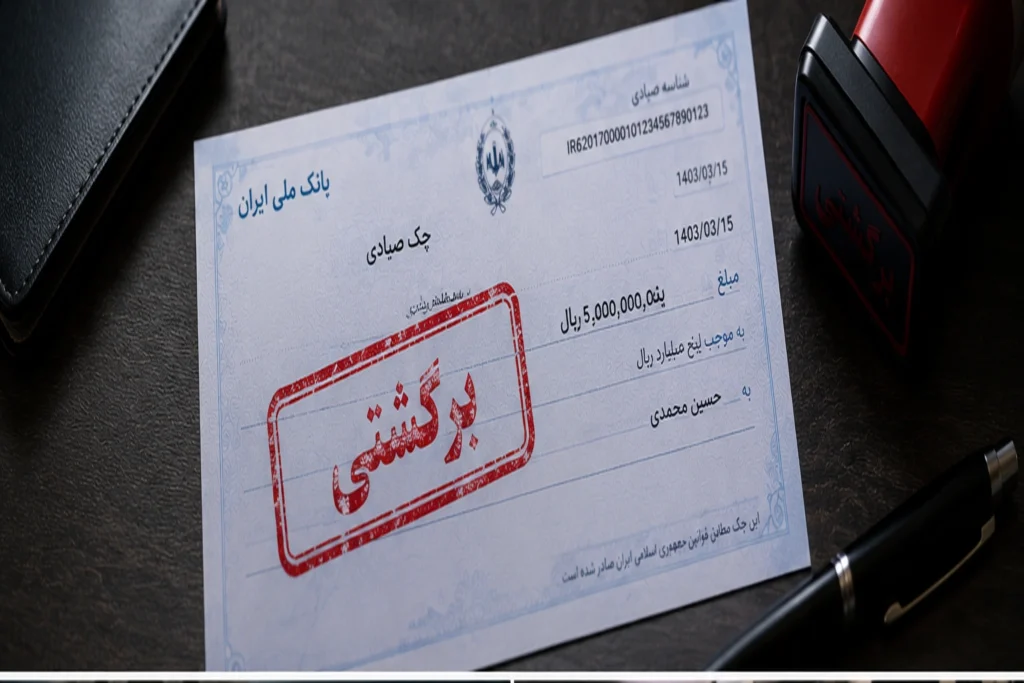
چک صیادی برگشتی چیست؟ دلایل برگشت، عواقب و راههای وصول چک
چک صیادی قرار است یکی از ابزارهای امنتر برای انجام معاملات مالی باشد، اما ثبت شدن چک در سامانه صیاد به این معنی نیست که هر چکی در تاریخ سررسید حتماً وصول میشود. اگر موجودی حساب صادرکننده برای پرداخت مبلغ چک کافی نباشد یا یکی از موانع قانونی پرداخت وجود داشته باشد، چک ممکن است برگشت بخورد.
برگشت خوردن چک، هم برای صادرکننده و هم برای دارنده آن پیامدهایی دارد. صادرکننده ممکن است با محدودیتهای بانکی و اعتباری مواجه شود و دارنده نیز باید برای دریافت وجه خود اقدامات لازم را انجام دهد.
این موضوع برای افرادی که در زمینه خرید چک صیادی فعالیت میکنند اهمیت بیشتری دارد؛ زیرا کسی که چکی را قبل از سررسید خریداری میکند، باید ریسک احتمال عدم وصول آن را نیز در نظر بگیرد.
در این مقاله بررسی میکنیم چک صیادی چه زمانی برگشت میخورد، بعد از برگشت چه اتفاقی میافتد، گواهی عدم پرداخت چیست، چگونه میتوان برای وصول چک اقدام کرد و هنگام خرید و فروش چک چطور ریسک چک برگشتی را کاهش داد.
چک صیادی برگشتی چیست؟
چک زمانی برگشتی یا غیرقابل پرداخت محسوب میشود که دارنده در تاریخ مقرر برای دریافت وجه آن به بانک مراجعه کند، اما بانک نتواند تمام یا بخشی از مبلغ چک را پرداخت کند.
یکی از رایجترین دلایل برگشت چک، کافی نبودن موجودی حساب صادرکننده است.
البته کمبود موجودی تنها دلیل ممکن نیست و چک ممکن است به دلایل دیگری نیز با مشکل پرداخت مواجه شود.
در صورتی که موجودی حساب صادرکننده کمتر از مبلغ چک باشد، بانک طبق قانون باید در صورت درخواست دارنده، موجودی موجود را تا میزان قابل پرداخت به او بپردازد و برای مبلغ پرداختنشده، گواهی مربوط به عدم پرداخت صادر کند. قانون صدور چک برای این وضعیت سازوکار مشخصی در نظر گرفته است.
بنابراین، برگشت چک لزوماً به معنی این نیست که هیچ مبلغی قابل دریافت نیست؛ ممکن است بخشی از مبلغ در حساب وجود داشته باشد و تنها قسمت باقیمانده پرداخت نشده باشد.
چرا چک صیادی برگشت میخورد؟
دلایل مختلفی میتواند باعث عدم پرداخت چک شود.
۱. کافی نبودن موجودی حساب
رایجترین حالت این است که موجودی حساب صادرکننده برای پرداخت کل مبلغ چک کافی نباشد.
برای مثال، اگر چکی به مبلغ ۵۰۰ میلیون تومان صادر شده باشد اما هنگام مراجعه دارنده تنها ۲۰۰ میلیون تومان در حساب وجود داشته باشد، امکان پرداخت کامل چک وجود ندارد.
در این شرایط، دارنده میتواند مطابق مقررات، مبلغ موجود را دریافت کند و برای بخش باقیمانده گواهی عدم پرداخت دریافت کند.
۲. مسدود بودن حساب یا وجود مانع قانونی
ممکن است حساب صادرکننده به دلایل قانونی با محدودیت مواجه شده باشد و بانک نتواند مبلغ چک را پرداخت کند.
۳. عدم تطابق امضا یا برخی اطلاعات
در شرایط خاص، مغایرت امضا یا وجود ایراد در اطلاعات چک نیز میتواند مانع پرداخت شود.
۴. دستور عدم پرداخت
در برخی شرایط قانونی، صادرکننده یا ذینفع ممکن است درخواست عدم پرداخت را مطرح کند. البته این موضوع شرایط و الزامات قانونی خاص خود را دارد و نمیتوان هر درخواست عدم پرداختی را بدون دلیل قانونی معتبر دانست.
بنابراین، وقتی چکی برگشت میخورد، اولین قدم این است که علت درجشده در گواهی عدم پرداخت مشخص شود.
گواهی عدم پرداخت چک چیست؟
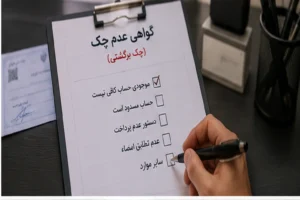
اگر بانک نتواند مبلغ چک را پرداخت کند، برای دارنده گواهی عدم پرداخت صادر میشود.
این گواهی اهمیت زیادی دارد؛ زیرا سندی رسمی درباره عدم پرداخت چک و علت آن محسوب میشود.
در مواردی که حساب صادرکننده موجودی کافی ندارد، بانک باید کسری مبلغ را در سامانه مربوط ثبت کند و گواهیای با کد رهگیری در اختیار دارنده قرار دهد. طبق قانون، گواهی فاقد کد رهگیری در مراجع قضایی و ثبتی ترتیب اثر ندارد.
به همین دلیل، دارنده نباید گواهی عدم پرداخت را یک برگه ساده بانکی تلقی کند.
این سند میتواند در اقدامات بعدی برای مطالبه وجه چک اهمیت داشته باشد.
بعد از برگشت چک چه اتفاقی برای صادرکننده میافتد؟
برگشت خوردن چک فقط یک اتفاق میان صادرکننده و دارنده نیست.
پس از ثبت غیرقابل پرداخت بودن یا کسری مبلغ چک در سامانه یکپارچه بانک مرکزی، اطلاعات مربوطه به بانکها و مؤسسات اعتباری اعلام میشود و طبق ماده ۵ مکرر قانون صدور چک، محدودیتهایی برای صاحب حساب در نظر گرفته میشود.
از جمله محدودیتهای قانونی میتوان به موارد زیر اشاره کرد:
- محدودیت در افتتاح حساب جدید و صدور کارت بانکی جدید
- محدودیت در دریافت تسهیلات بانکی
- محدودیت در دریافت برخی خدمات و تعهدات بانکی
- محدودیت در صدور ضمانتنامه
- محدودیت در گشایش اعتبار اسنادی
- محدودیت در دریافت دستهچک یا ثبت چک جدید در شرایط مقرر قانونی
جزئیات و نحوه اعمال این محدودیتها تابع مقررات جاری است و در برخی دورههای خاص ممکن است با تصمیمات بانک مرکزی تغییر کند.
برای مثال، در اسفند ۱۴۰۴ بخشی از محدودیتهای قانونی برای چکهایی که از ۹ اسفند ۱۴۰۴ تا اطلاع ثانوی برگشت میخوردند، بهطور موقت تعلیق شد؛ اما این تعلیق تا ۹ خرداد ۱۴۰۵ ادامه داشت و پس از پایان دوره اضطرار، محدودیتهای قانونی مجدداً برقرار شد.
بنابراین در زمان انتشار این مقاله، نباید خبرهای مربوط به تعلیق موقت سال ۱۴۰۴ را بهعنوان وضعیت دائمی قانون در نظر گرفت.
آیا چک برگشتی روی اعتبار صادرکننده تأثیر دارد؟
بله، سابقه چکهای برگشتی یکی از اطلاعات مهم در ارزیابی وضعیت اعتباری صادرکننده است.
قانون نیز امکان استعلام اطلاعاتی از وضعیت صادرکننده چک، از جمله سابقه چکهای برگشتی و تعهدات چکهای تسویهنشده را پیشبینی کرده است.
این موضوع یکی از دلایلی است که قبل از خرید چک صیادی باید وضعیت صادرکننده بررسی شود.
برای مثال، اگر قرار باشد یک چک چندصد میلیون تومانی را از شخصی خریداری کنید، صرفاً بررسی مبلغ چک کافی نیست.
باید بدانید صادرکننده چه سابقهای دارد و وضعیت اعتباری او چگونه است.
در مقاله قبلی درباره بررسی اعتبار چک صیادی دقیقتر درباره استعلام اعتبار صادرکننده، سابقه چکهای برگشتی و محدودیتهای استعلام صحبت کردیم.
اگر چک خریداریشده برگشت بخورد چه میشود؟
این سؤال برای افرادی که در زمینه خرید و فروش چک فعالیت دارند اهمیت زیادی دارد.
فرض کنید شخصی یک چک به مبلغ ۸۰۰ میلیون تومان دارد که دو ماه دیگر سررسید میشود. او چک را به مبلغ ۷۰۰ میلیون تومان به شخص دیگری واگذار میکند.
خریدار در زمان معامله باید این احتمال را در نظر بگیرد که در تاریخ سررسید، چک ممکن است به هر دلیلی وصول نشود.
اگر چک برگشت بخورد، دارنده فعلی باید برای مطالبه وجه آن اقدام کند.
در چنین شرایطی، داشتن مدارک معامله، اطلاعات انتقال چک، گواهی عدم پرداخت و سایر مستندات میتواند اهمیت زیادی داشته باشد.
به همین دلیل، در خرید چک نباید تنها به تفاوت میان مبلغ اسمی و مبلغ خرید توجه کرد.
ریسک وصول یکی از مهمترین عوامل در ارزش واقعی معامله است.
آیا قبل از خرید چک میتوان احتمال برگشت آن را بررسی کرد؟
هیچ استعلامی نمیتواند پرداخت قطعی چک در آینده را تضمین کند.
اما میتوان با بررسی چند عامل، ریسک معامله را بهتر ارزیابی کرد.
مهمترین موارد عبارتاند از:
سابقه صادرکننده
بررسی سابقه چکهای برگشتی صادرکننده میتواند تصویر بهتری از وضعیت اعتباری او ارائه کند.
مبلغ چک
هرچه مبلغ چک بیشتر باشد، اهمیت ارزیابی ریسک نیز افزایش پیدا میکند.
فاصله تا سررسید
چکی که یک هفته دیگر سررسید میشود با چکی که شش ماه دیگر قابل وصول است، شرایط یکسانی ندارد.
وضعیت ثبت چک
اطمینان از ثبت صحیح چک و اطلاعات آن در سامانه صیاد اهمیت زیادی دارد.
سابقه انتقال
اگر چک چند بار منتقل شده باشد، بررسی اینکه دارنده فعلی چه کسی است و انتقال چگونه انجام شده اهمیت بیشتری پیدا میکند.
برای آشنایی با فرآیند انتقال، مقاله انتقال چک صیادی و ثبت و تأیید انتقال را نیز میتوانید مطالعه کنید.
آیا چک برگشتی را میتوان دوباره وصول کرد؟
بله.
برگشت خوردن چک به این معنی نیست که دارنده برای همیشه از دریافت وجه محروم شده است.
دارنده میتواند با توجه به شرایط پرونده و مقررات جاری، برای مطالبه وجه چک اقدام کند.
اولین مسئله این است که مشخص شود چرا چک برگشت خورده و چه مبلغی پرداخت نشده است.
سپس باید اسناد مربوط به چک و گواهی عدم پرداخت بررسی شود و متناسب با شرایط، مسیر قانونی مناسب برای مطالبه وجه انتخاب شود.
مسیر وصول ممکن است با توجه به وضعیت چک، مبلغ، علت عدم پرداخت، مدارک موجود و شرایط طرفین متفاوت باشد.
به همین دلیل، نمیتوان برای تمام چکهای برگشتی یک مسیر واحد در نظر گرفت.
آیا دارنده باید اصل چک را نگه دارد؟
در معاملات چک، نگهداری اصل سند و مدارک مرتبط اهمیت زیادی دارد.
دارنده باید تا حد امکان:
- اصل چک
- گواهی عدم پرداخت
- رسیدهای پرداخت
- قرارداد یا توافق معامله
- مستندات انتقال
- اطلاعات مربوط به ثبت چک
را حفظ کند.
در صورت بروز اختلاف، وجود اسناد کامل میتواند به اثبات ادعا و پیگیری حقوقی کمک کند.
این موضوع برای معاملات خرید و فروش چک اهمیت بیشتری دارد، زیرا ممکن است خریدار و فروشنده پس از مدتی درباره شرایط معامله اختلاف پیدا کنند.
رفع سوءاثر چک برگشتی چیست؟
«رفع سوءاثر» به فرآیندی گفته میشود که پس از فراهم شدن شرایط قانونی، سابقه چک برگشتی از وضعیت محدودکننده خارج میشود.
قانون برای رفع سوءاثر از چک برگشتی روشهایی را پیشبینی کرده است و بسته به شرایط، اقداماتی مانند تأمین وجه چک و سایر روشهای قانونی میتواند مطرح باشد.
نکته مهم این است که رفع سوءاثر با «پرداخت بخشی از مبلغ چک» یا صرفاً توافق شفاهی با دارنده یکسان نیست.
شرایط و مدارک مورد نیاز باید مطابق مقررات و رویه بانکی بررسی شود.
اگر صادرکننده چک برگشتی هستید، بهتر است قبل از هر اقدامی از بانک درباره روش قابل انجام برای رفع سوءاثر همان چک سؤال کنید.
آیا چک برگشتی را میتوان فروخت؟
در یک معامله واقعی، موضوع فقط «فروختن برگه چک» نیست.
چک صیادی باید مطابق مقررات مربوط به انتقال، به دارنده جدید منتقل شود و اطلاعات انتقال در سامانه مربوط ثبت شود.
بنابراین اگر چکی برگشت خورده باشد، موضوع آن با یک چک عادی که هنوز به سررسید نرسیده متفاوت است.
بهخصوص باید توجه داشت که انتقال چک برگشتی یا مطالبه وجه آن میتواند آثار و مسائل حقوقی متفاوتی داشته باشد.
اگر چک برگشت خورده، بهتر است قبل از هرگونه واگذاری یا معامله مجدد، وضعیت حقوقی و بانکی آن بررسی شود.
تفاوت چک برگشتی با چک در معرض ریسک چیست؟
این دو مفهوم را نباید یکی دانست.
چک برگشتی: چکی است که در زمان مراجعه برای وصول، پرداخت نشده یا بخشی از مبلغ آن پرداخت نشده و موضوع در سیستم بانکی ثبت شده است.
چک در معرض ریسک: چکی است که هنوز سررسید نشده، اما عوامل مختلفی باعث میشوند احتمال عدم وصول آن بیشتر از حالت عادی ارزیابی شود.
برای مثال، سابقه نامناسب صادرکننده میتواند یک علامت هشدار باشد، اما تا زمانی که چک در سررسید ارائه نشده و عدم پرداخت آن ثبت نشده است، نمیتوان آن را صرفاً بر اساس این موضوع «برگشتی» دانست.
این تفاوت در زمان خرید چک صیادی اهمیت زیادی دارد.
خریدار باید قبل از معامله، ریسک را ارزیابی کند، نه اینکه بعد از برگشت خوردن چک تازه به دنبال اطلاعات صادرکننده باشد.
هنگام خرید چک صیادی چطور ریسک چک برگشتی را کاهش دهیم؟
هیچ روشی ریسک را به صفر نمیرساند، اما میتوان آن را بهتر مدیریت کرد.
۱. اعتبار صادرکننده را بررسی کنید
قبل از معامله، وضعیت اعتباری صادرکننده را بررسی کنید.
۲. اطلاعات چک را تطبیق دهید
مبلغ، تاریخ، شناسه صیادی و مشخصات مربوط به چک را با اطلاعات ثبتشده مطابقت دهید.
۳. فاصله تا سررسید را در نظر بگیرید
هرچه مدت بیشتری تا سررسید باقی مانده باشد، عوامل بیشتری ممکن است روی وضعیت مالی صادرکننده اثر بگذارند.
۴. معامله را مستند کنید
توافقات مالی، مبلغ معامله و شرایط واگذاری را مکتوب و مستند کنید.
۵. فرآیند انتقال را صحیح انجام دهید
در چکهای صیادی، انتقال را مطابق مقررات سامانه صیاد انجام دهید.
در مقاله انتقال چک صیادی چگونه انجام میشود؟ مراحل و نکات مربوط به انتقال را بررسی کردهایم.
۶. صرفاً به قیمت پایین توجه نکنید
گاهی اختلاف زیاد بین مبلغ اسمی و مبلغ خرید میتواند ناشی از ریسک بالاتر معامله باشد.
قیمت پایین بهتنهایی به معنی فرصت خوب نیست.
چرا بررسی اعتبار قبل از خرید مهمتر از بعد از برگشت چک است؟
وقتی چک برگشت میخورد، دارنده وارد مرحلهای میشود که ممکن است برای دریافت وجه خود مجبور به پیگیریهای بیشتری شود.
اما پیش از معامله، هنوز امکان بررسی وجود دارد.
به همین دلیل، یکی از اصول مهم در خرید چک صیادی این است که قبل از پرداخت پول، اطلاعات موجود را بررسی کنید.
اگر قرار است چکی را با تخفیف خریداری کنید، باید بدانید این تخفیف در مقابل چه چیزی ایجاد شده است.
آیا فقط به دلیل فاصله زمانی تا سررسید است؟
آیا صادرکننده سابقه اعتباری مناسبی دارد؟
آیا چک چند بار منتقل شده است؟
آیا اطلاعات چک کاملاً صحیح و قابل تطبیق است؟
پاسخ به این سؤالها میتواند تصمیم شما را تغییر دهد.
خرید و فروش چک و اهمیت مدیریت ریسک
در بازار خرید و فروش چک، پیدا کردن چک تنها بخشی از فرآیند است.
بخش مهمتر، ارزیابی ریسک معامله است.
یک معامله مناسب باید از مرحله شناسایی چک تا بررسی صادرکننده، انتقال، مستندسازی و پیگیری سررسید، فرآیند مشخصی داشته باشد.
اگر قصد بررسی گزینههای موجود برای خرید یا فروش چک را دارید، میتوانید MrChek را بررسی کنید.
وجود یک بستر تخصصی میتواند فرآیند پیدا کردن و بررسی گزینههای معاملاتی را منظمتر کند؛ با این حال، تصمیم نهایی معامله همچنان باید بر اساس بررسی اطلاعات و شرایط واقعی هر چک انجام شود.
جمعبندی
چک صیادی اگر در تاریخ سررسید پرداخت نشود، میتواند برای صادرکننده و دارنده پیامدهای مختلفی داشته باشد.
برای دارنده، مهمترین مسئله این است که علت عدم پرداخت مشخص شود، گواهی عدم پرداخت را دریافت کند و سپس با توجه به شرایط پرونده، مسیر مناسب مطالبه وجه را انتخاب کند.
برای صادرکننده نیز برگشت چک میتواند پیامدهای بانکی و اعتباری داشته باشد. قانون صدور چک برای چکهای برگشتی محدودیتهایی در نظر گرفته و پس از ثبت غیرقابل پرداخت بودن چک، فرآیند اعمال این محدودیتها در شبکه بانکی پیشبینی شده است.
از طرف دیگر، اگر قصد خرید چک صیادی دارید، نباید منتظر بمانید تا چک برگشت بخورد و بعد درباره اعتبار آن تحقیق کنید.
بررسی صادرکننده، استعلام اطلاعات، توجه به سررسید، بررسی وضعیت انتقال و مستندسازی معامله، همگی باید قبل از خرید انجام شوند.
در نهایت، در خرید و فروش چک هدف فقط پیدا کردن چکی با مبلغ مناسب نیست؛ بلکه باید بتوانید ریسک معامله را نیز ارزیابی کنید.
سوالات متداول
چک صیادی چه زمانی برگشت میخورد؟
وقتی بانک در زمان مراجعه دارنده نتواند تمام یا بخشی از مبلغ چک را پرداخت کند، چک غیرقابل پرداخت محسوب شده و برای مبلغ پرداختنشده گواهی مربوط صادر میشود.
آیا چک برگشتی روی اعتبار صادرکننده تأثیر دارد؟
سابقه چکهای برگشتی در اطلاعات اعتباری صادرکننده مورد توجه قرار میگیرد و امکان استعلام برخی اطلاعات مربوط به سابقه چکهای برگشتی و تعهدات تسویهنشده پیشبینی شده است.
بعد از برگشت چک چه کاری باید انجام داد؟
ابتدا باید علت عدم پرداخت مشخص شود و گواهی عدم پرداخت دریافت شود. سپس با توجه به شرایط چک و مدارک موجود، مسیر مناسب برای مطالبه وجه انتخاب شود.
آیا خرید چک صیادی ریسک برگشت خوردن دارد؟
بله. هیچ استعلامی پرداخت قطعی چک در آینده را تضمین نمیکند. به همین دلیل، اعتبار صادرکننده، مبلغ، سررسید و سایر شرایط باید قبل از معامله بررسی شوند.
آیا میتوان چک برگشتی را دوباره معامله کرد؟
وضعیت چک برگشتی با چک عادی قبل از سررسید متفاوت است و انتقال یا معامله مجدد آن میتواند مسائل حقوقی خاص خود را داشته باشد. قبل از هرگونه واگذاری بهتر است وضعیت چک و آثار حقوقی آن بررسی شود.
آیا استعلام اعتبار صادرکننده تضمین میکند چک برگشت نمیخورد؟
خیر. استعلام اطلاعاتی درباره وضعیت اعتباری و سابقه صادرکننده ارائه میکند، اما وضعیت مالی او در تاریخ آینده را تضمین نمیکند.
یک پاسخ